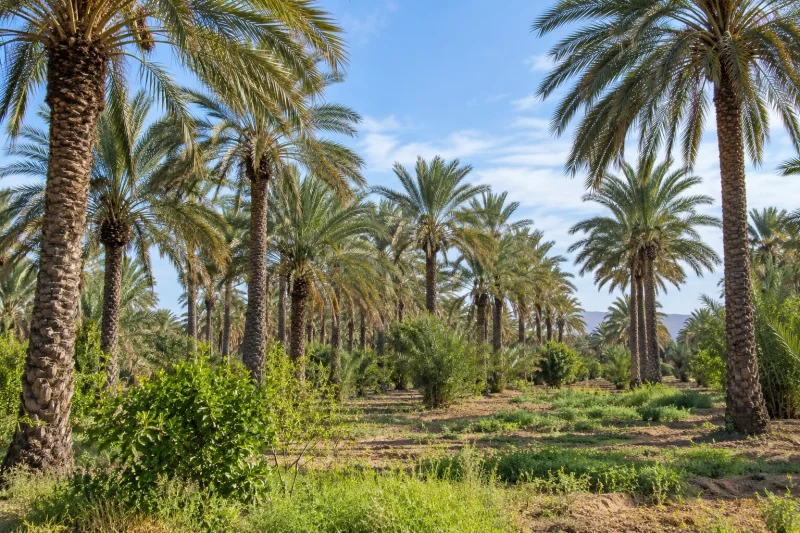
La Generalitat ha concedido 200.000 euros al Ayuntamiento de Elche para financiar durante 2026 el funcionamiento del Patronato del Palmeral. La resolución, firmada el 21 de octubre y publicada el día 26 en el DOGV número 10.479, destina la línea presupuestaria S0554 a gastos ligados a la protección y gestión del conjunto. Entre sus 21 líneas de actividad figuran trabajos de acondicionamiento y rehabilitación, junto a informes, inspecciones, tareas administrativas, investigación y digitalización. La lista no identifica una obra concreta ni acredita que una intervención determinada se haya ejecutado.
Una ayuda para el organismo que dirige la protección
El beneficiario de la aportación es el Ayuntamiento de Elche. El dinero se destina al Patronato del Palmeral, el órgano que reúne a las administraciones y entidades relacionadas con la protección de este paisaje cultural. La Ley 6/2021 atribuye al Patronato funciones de dirección y supervisión, además de tareas de investigación, divulgación y planificación anual. La ayuda refuerza el funcionamiento de esa estructura durante el ejercicio, no constituye por sí misma una adjudicación de obras a una empresa ni una certificación de trabajos realizados.
La resolución presenta los 200.000 euros como una aportación autonómica para gastos de funcionamiento. La ley valenciana establece que la Generalitat y el Ayuntamiento deben contribuir por igual a la financiación del Patronato y al mantenimiento de los bienes protegidos de titularidad pública. Esa regla ofrece contexto para entender la responsabilidad compartida, aunque el texto de la ayuda no cuantifica la aportación municipal correspondiente ni ofrece un presupuesto total de conservación para 2026. Por tanto, los 200.000 euros no permiten calcular por sí solos cuánto se destinará al Palmeral en conjunto.
La línea figura en las cuentas autonómicas como S0554, Conservación del Palmeral de Elche. Su finalidad abarca el trabajo técnico y administrativo que permite mantener la gestión, ordenar actuaciones y seguir el estado de los huertos. En un bien protegido con necesidades continuas, la planificación y la inspección forman parte de la conservación, pero no deben confundirse con la ejecución material de una restauración concreta.
Veintiuna líneas que combinan tareas de campo y gestión
El anexo de la resolución enumera 21 actividades subvencionables. Algunas se desarrollan sobre el terreno, como los trabajos de acondicionamiento y rehabilitación de bienes de interés cultural, otras construcciones y jardines del Palmeral, y las actuaciones subsidiarias. La relación también contempla labores fitosanitarias y el plan de control del picudo rojo, una plaga que afecta a las palmeras. La mención del plan describe una actividad prevista dentro del programa, pero no informa de cuántas palmeras se tratarán ni de resultados obtenidos.
Otra parte de la lista se ocupa de informes y supervisión. Incluye certificados e informes técnicos y jurídicos, inspecciones y documentación vinculada a actuaciones sobre el conjunto. También prevé preparar convenios y guías de transporte. Estas tareas ayudan a tramitar y controlar intervenciones, aunque la resolución no detalla expedientes concretos ni identifica lugares donde vaya a hacerse una obra.
El Patronato deberá celebrar al menos cuatro reuniones y preparar sus órdenes del día, actas y comunicaciones. La relación suma la actualización de su página web y redes sociales, el estudio y certificación de variedades, la digitalización de información, informes técnicos y el desarrollo del Plan Director. Añade protocolos de datos de campo y material vegetal, investigación con centros educativos y colaboración con otras ciudades con palmerales. El programa mezcla así conservación directa, coordinación institucional y producción de conocimiento.
Ese alcance explica por qué el concepto de funcionamiento no se limita a gastos de oficina. La convocatoria permite incluir personal y otros costes directos e indirectos de las actividades. Aun así, cada gasto debe vincularse al programa aprobado y justificarse dentro de las condiciones de la resolución. La enumeración establece un marco para el trabajo del Patronato, no un inventario de actuaciones concluidas.
La concesión no equivale a una restauración terminada
La diferencia entre financiar un programa y acreditar una obra es relevante para valorar la noticia. El texto autonómico no asigna una cantidad a cada una de las 21 líneas, no publica un calendario por huerto y tampoco señala adjudicatarios, contratos o certificaciones finales. Que aparezcan trabajos de rehabilitación, control fitosanitario o actuaciones subsidiarias no demuestra que hayan comenzado, ni permite asociar los 200.000 euros a una restauración determinada.
La subvención cubre un periodo amplio del ejercicio y contempla gastos desde el 1 de enero, aunque la resolución se firmó en octubre. Sus efectos comienzan el 27 de octubre, el día posterior a la publicación. La posibilidad de financiar gastos anteriores no cambia la fecha en que se aprobó la aportación ni acredita por sí sola qué trabajos se hicieron en los meses previos. Para conocer el resultado habrá que atender a la memoria y a la justificación económica que presente el Ayuntamiento.
La resolución limita algunos conceptos. Los costes de personal no pueden superar el 80 por ciento del importe de la actividad, mientras que los costes indirectos tienen un máximo del 25 por ciento de la subvención. Esos porcentajes regulan cómo se pueden imputar gastos, pero no son una distribución cerrada del dinero entre plantilla, trabajos en el Palmeral o administración.
El plazo de actividad termina el 16 de noviembre
El periodo subvencionable comprende desde el 1 de enero hasta el 16 de noviembre de 2026, ambos días incluidos. El Ayuntamiento debe justificar la ayuda antes de esa última fecha con una memoria de actividades, un resumen económico y un informe de auditoría. Además, los gastos incluidos deben estar pagados dentro del plazo de justificación. La resolución condiciona el pago ordinario a la presentación de esa documentación y al cumplimiento de las obligaciones tributarias y con la Seguridad Social.
El texto permite solicitar un anticipo del 30 por ciento después de la publicación, sujeto a disponibilidad presupuestaria. Sobre una ayuda de 200.000 euros, ese porcentaje equivale a 60.000 euros. El anticipo no se concede automáticamente, ya que la resolución exige que lo pida el Ayuntamiento y mantiene la condición presupuestaria. La cantidad restante se sujeta al procedimiento de justificación previsto.
La fecha límite cercana obliga a distinguir la aprobación de la subvención de la rendición de cuentas. El acuerdo fija qué periodo y tipos de gasto pueden acogerse, y enumera las actividades que debe sostener el Patronato. La documentación justificativa permitirá comprobar más adelante qué tareas se realizaron y qué importes se aplicaron a cada concepto. Hasta entonces, el dato confirmado es la concesión para el funcionamiento del órgano, no la finalización de obras en el Palmeral.